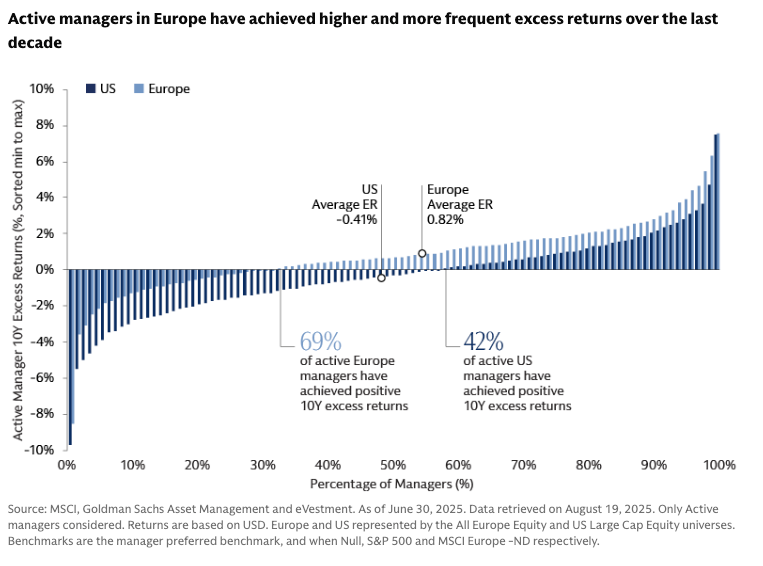
Goldman Sachs Asset Management outlines a systematic approach to harvesting stock selection alpha in Europe using multi signal models and strict portfolio construction. Emphasis falls on exploiting wide dispersion in quality and valuation, neutralizing unintended bets, and integrating liquidity and risk controls to make signals investable at scale.
Quantitative Precision: Seeking to Unlock High Alpha Potential in European Equities
Goldman Sachs
Joseph Kogan, Frederik Templiner
Research
20 Pages
Key Takeaways
Factor dispersion elevated: Wide gaps in quality and valuation increase payoff potential for disciplined selection.
Multi signal advantage: Blending value quality momentum improves risk adjusted returns relative to single factor exposure.
Europe aware construction: Country and sector neutrality with liquidity filters raises hit rates in small and mid caps.